Результаты поиска: недвижимость

  • Как проверить застройщика перед покупкой квартиры

    Застройщика можно проверить бесплатно и без юриста за 15 минут по пяти официальным источникам: наш.дом.рф, ЕГРЮЛ на сайте ФНС, картотека арбитражных дел, ФССП и Федресурс. Каждый закрывает свой риск — от банальной опечатки в разрешении на строительство до открытого дела о банкротстве. Показываем, что именно смотреть в каждом источнике и на что обращать внимание в первую очередь. Список конкретных ЖК со сроками сдачи в Петербурге и области — в отдельном обзоре новостроек 2026–2027.

    Главное коротко

    • наш.дом.рф — проектная декларация, разрешение на строительство и ход стройки по конкретному дому. Раскрытие здесь обязательно по 214-ФЗ для всех, кто продаёт по ДДУ.
    • ЕГРЮЛ (nalog.gov.ru) — жива ли компания, кто учредители, не идёт ли ликвидация.
    • kad.arbitr.ru — судится ли застройщик, есть ли заявление о банкротстве.
    • Федресурс — официальные публикации о банкротстве и арбитражных управляющих.
    • Дом попадает в Единый реестр проблемных объектов, если срок сдачи или передачи квартиры нарушен на 6 месяцев и больше, либо застройщик признан банкротом (ст. 23.1 закона № 214-ФЗ).

    Наш.дом.рф: что смотреть по конкретному дому

    Это первый и самый информативный источник — единственный, где раскрытие информации обязательно по закону для всех застройщиков, продающих квартиры по ДДУ. Найти объект можно по названию ЖК, застройщику или адресу.

    На странице объекта проверяйте четыре пункта: проектную декларацию, разрешение на строительство, заявленные сроки ввода в эксплуатацию и статистику застройщика по всему портфелю — сколько домов сдано в срок, а сколько с нарушением. Декларацию обязаны публиковать и на наш.дом.рф, и на сайте застройщика: если она отсутствует хотя бы в одном месте, это повод насторожиться.

    ЕГРЮЛ: жива ли компания-застройщик

    Проверка юрлица через сайт ФНС (nalog.gov.ru) занимает пару минут по ИНН или ОГРН, которые указаны в проектной декларации. Смотрите дату регистрации компании, юридический адрес, состав учредителей и руководства, а главное — статус компании: действующая, в процессе реорганизации или ликвидации. Слишком свежая регистрация для крупного проекта — повод уточнить, кто стоит за застройщиком.

    Суды, долги и банкротство: три источника сразу

    Один реестр не покажет полную картину — судебные споры, исполнительные производства и банкротство фиксируются в разных системах.

    ИсточникЧто показываетКак искать
    kad.arbitr.ruАрбитражные дела: споры с подрядчиками, дольщиками, заявления о банкротствеПо ИНН застройщика
    fssp.gov.ruДолги и исполнительные производства (взыскания по решению суда)По названию или ИНН
    Федресурс (bankrot.fedresurs.ru)Официальные публикации о начале процедуры банкротства, сведения об арбитражном управляющемПо ИНН

    Проверка по всем трём источникам вместе занимает не больше 5–7 минут.

    Единый реестр проблемных объектов: когда дом туда попадает

    Статья 23.1 закона № 214-ФЗ закрепляет это правило. Объект признаётся проблемным, если выполняется хотя бы одно условие:

    • застройщик признан банкротом, введено конкурсное производство;
    • срок завершения строительства нарушен на 6 месяцев и больше;
    • срок передачи объекта участнику долевого строительства нарушен на 6 месяцев и больше.

    Если дом уже в этом реестре, самостоятельно оценивать риски не стоит. Это сигнал — детально разбираться в ситуации с юристом или отказаться от сделки в пользу другого объекта.

    Эскроу-счета: почему риск ниже даже у небольшого застройщика

    Для большинства проектов, начатых после 1 июля 2019 года, закон № 214-ФЗ (статьи 15.4 и 15.5) обязывает застройщика принимать деньги дольщиков только на счета эскроу — отдельные переходные исключения касаются проектов с высокой степенью готовности, запущенных до этой даты. Деньги покупателя лежат в банке на защищённом счёте. Банк переводит их застройщику не позднее 10 рабочих дней после того, как застройщик предоставит разрешение на ввод дома в эксплуатацию (ст. 15.5). Это не отменяет проверку самого застройщика — стройка всё ещё может затянуться, — но снимает главный риск прошлых лет: пропажу денег дольщиков до сдачи дома. Если для покупки нужна льготная ипотека — актуальные условия семейной ипотеки с 1 октября 2026 года мы разбирали в отдельной статье.

    Чек-лист: проверка застройщика за 15 минут
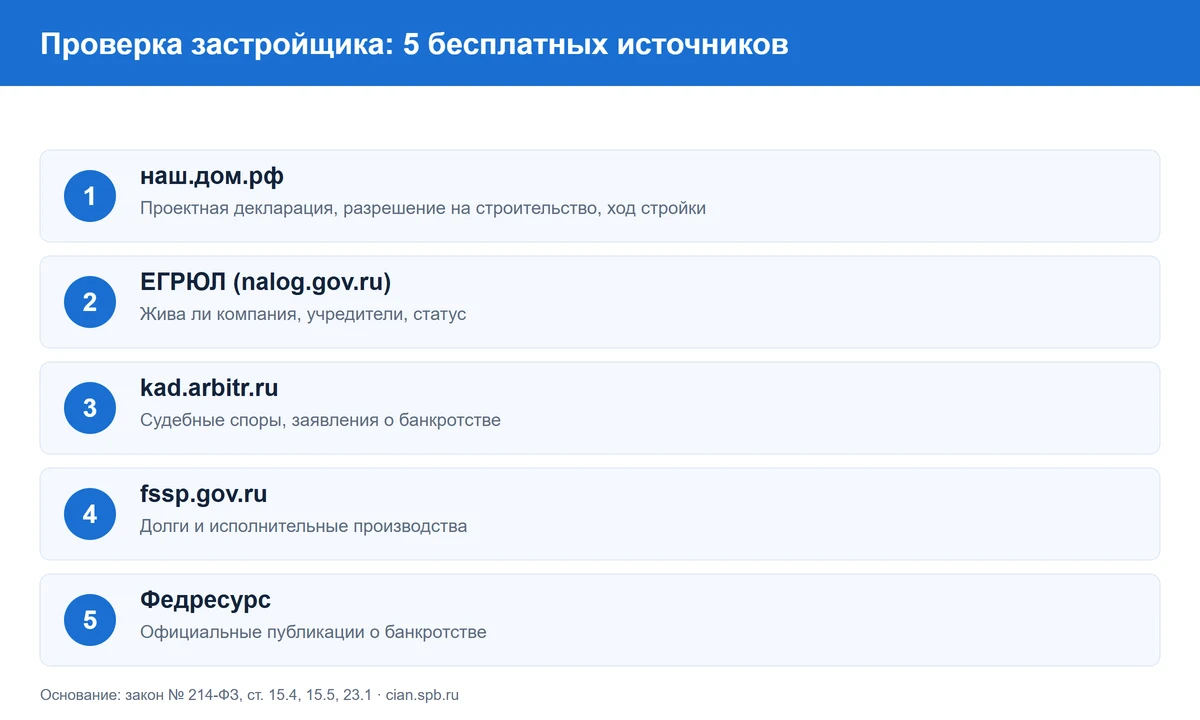
    Чек-лист из пяти шагов проверки застройщика: наш.дом.рф, ЕГРЮЛ, арбитраж, ФССП, Федресурс

    Пять источников проверки застройщика и что каждый из них показывает.

    Что делать, если нашли тревожный сигнал

    Один негативный сигнал — не всегда повод отказываться от сделки. У крупных застройщиков почти всегда найдётся пара судебных споров с подрядчиками — это нормальная хозяйственная деятельность. Насторожиться стоит, если сигналов несколько одновременно. Например: свежая регистрация компании плюс отсутствие проектной декларации, судебный спор именно с дольщиками по срокам сдачи, или объект уже в реестре проблемных. В таких случаях разумно проконсультироваться с юристом по недвижимости до внесения аванса. Больше о рынке новостроек Петербурга и области — в разделе «Новостройки СПб».

    Часто задаваемые вопросы

    С чего начать проверку застройщика?

    С наш.дом.рф — там по закону обязана быть проектная декларация конкретного дома. Дальше — ЕГРЮЛ на сайте ФНС по ИНН из декларации.

    Можно ли проверить застройщика бесплатно?

    Да, все пять источников — наш.дом.рф, ЕГРЮЛ, kad.arbitr.ru, ФССП и Федресурс — бесплатные государственные сервисы.

    Что значит, если проектной декларации нет на сайте застройщика?

    Это нарушение закона: по 214-ФЗ раскрытие декларации обязательно. Если её нет ни на наш.дом.рф, ни на сайте застройщика, это повод отказаться от сделки или как минимум подробно разобраться, почему.

    Что делать, если у застройщика есть судебные споры?

    Смотреть, с кем именно спор. Споры с подрядчиками — обычная практика у крупных компаний. Споры с дольщиками по срокам сдачи или заявление о банкротстве — серьёзный повод для осторожности.

    Защищают ли эскроу-счета от долгостроя?

    От пропажи денег — да, деньги остаются в банке до сдачи дома. От срыва сроков строительства — нет, эскроу не гарантирует, что дом достроят вовремя.

    Что означает попадание объекта в реестр проблемных?

    Это означает, что срок сдачи или передачи квартиры нарушен на 6 месяцев и больше, либо застройщик признан банкротом (ст. 23.1 закона № 214-ФЗ).

    Нужно ли проверять застройщика при покупке на вторичном рынке?

    Если покупаете по переуступке (уступка прав по ДДУ) — да, это та же новостройка, все проверки нужны. Для готового жилья важны другие проверки — объекта и продавца; для дома, сданного недавно, полезно убедиться, что застройщик действует: он 5 лет отвечает по гарантии.

    Источники

    • Федеральный закон от 30.12.2004 № 214-ФЗ, ст. 23.1 (Единый реестр застройщиков, единый реестр проблемных объектов): base.garant.ru
    • Федеральный закон № 214-ФЗ, ст. 15.4 и 15.5 (счета эскроу): consultant.ru
    • Наш.дом.рф — единая информационная система жилищного строительства: наш.дом.рф
    • ФНС России — проверка сведений в ЕГРЮЛ/ЕГРИП: nalog.gov.ru
    • Картотека арбитражных дел: kad.arbitr.ru
    • Федресурс — Единый федеральный реестр сведений о банкротстве: bankrot.fedresurs.ru

    Материал носит информационный характер и не заменяет юридическую консультацию. Перед сделкой проверяйте актуальные данные напрямую в указанных реестрах и при необходимости консультируйтесь с юристом по недвижимости.

    Подробнее
  • Семейная ипотека 2026: новые ставки с 1 октября

    С 1 октября 2026 года ставка семейной ипотеки в России зависит от количества детей и региона: от 2% до 12% годовых (в Москве, Московской области, Петербурге и Ленобласти — от 4% до 12%) вместо прежней единой ставки 6%. В Петербурге и Ленобласти новые условия выгоднее только семьям с пятью и более детьми. Для семей с одним, двумя, тремя и четырьмя детьми ставка выше или равна нынешней — то есть тем, кто уже собирался оформлять ипотеку, есть смысл успеть подписать договор до 1 октября.

    Главное коротко

    • С 1 октября 2026 года единая ставка 6% отменяется. В Москве, Московской области, Петербурге и Ленобласти новая сетка — 12%, 10%, 8%, 6% или 4% по числу детей; в остальных регионах России — 10%, 8%, 6%, 4% или 2% (Минфин России, 24.09.2026).
    • В Петербурге, Ленобласти, Москве и Московской области выгоднее становится только семьям с 5+ детьми; для 1–4 детей условия хуже или такие же, как сейчас.
    • Пример: кредит 12 млн ₽ на 25 лет для семьи с одним ребёнком подорожает с ≈77 300 до ≈126 400 ₽ в месяц.
    • Новое правило касается только договоров, подписанных с 1 октября 2026 года — у кого кредитный договор уже подписан, условия не меняются.
    • С 1 октября для всех семей действует общее требование: хотя бы один ребёнок младше 7 лет на дату подписания договора.

    Что изменится с 1 октября 2026 года

    Ставка перестаёт быть единой и зависит от числа детей. Для Москвы, Московской области, Петербурга и Ленобласти цифры такие:

    Семейная ипотека в Петербурге и Ленобласти: было и станет с 1 октября 2026 года по числу детей

    Ставки семейной ипотеки для Москвы, МО, Петербурга и Ленобласти: было и станет. Источник: Минфин России, 24.09.2026

    Только у семей с пятью и более детьми ставка снижается — до 4%. У семьи с четырьмя детьми ставка не меняется — 6%, как и сейчас. А вот заёмщикам с одним, двумя или тремя детьми со следующего месяца будет дороже: ставка вырастет до 12%, 10% и 8% годовых соответственно.

    Пример расчёта: один и тот же кредит, разный результат

    Расчёт платежа по семейной ипотеке 12 млн рублей на 25 лет: у семьи с одним ребёнком платёж вырастет с 77 300 до 126 400 рублей, у семьи с тремя детьми — с 77 300 до 92 600 рублей

    Возьмём одинаковый кредит — 12 млн ₽ на 25 лет — и посмотрим, что будет с платежом. У семьи с одним ребёнком он вырастет почти в полтора раза: с 77 300 до 126 400 ₽ в месяц, плюс 49 100 ₽. У семьи с тремя детьми рост заметно меньше — с 77 300 до 92 600 ₽, плюс 15 300 ₽. А вот у семьи с пятью и более детьми при том же кредите платёж, наоборот, снизится — примерно до 63 300 ₽.

    Условия до 1 октября 2026 года

    Пока действует единая ставка для всех участников программы, независимо от числа детей.

    ПараметрЗначение
    Ставкадо 6% годовых
    Первоначальный взносот 20%
    Лимит кредита в Москве, МО, Петербурге и Ленобластидо 12 млн ₽
    Лимит кредита в остальных регионахдо 6 млн ₽
    Срок кредитадо 30 лет
    Срок программыдо 31 декабря 2030 года

    Требования к семье и детям

    Главное условие с 1 октября — хотя бы один ребёнок младше 7 лет на дату подписания договора, и это касается уже всех семей, а не только тех, где ребёнок один (Минфин России, 24.09.2026). Если на момент сделки младшему ребёнку уже исполнилось 7, право на льготную ставку теряется.

    С 1 февраля 2026 года действует правило «одна семья — один льготный кредит»: если родители состоят в официальном браке, при заключении договора супруги автоматически становятся созаёмщиками (Минфин, разъяснение к Решению ДОМ.РФ № 25-67381-01850-р). Исключение — один из супругов не гражданин РФ или неполная семья, где ребёнка воспитывает один родитель: тогда второй созаёмщик не требуется. Если родители ребёнка не состоят в официальном браке, заёмщиком может выступать только один из них — тот, чей адрес регистрации совпадает с адресом регистрации ребёнка (Дом.РФ). Оформить вторую семейную ипотеку на ту же семью можно только после полного погашения первой и при рождении ещё одного ребёнка (Дом.РФ).

    Семейная ипотека СПб: новостройка, вторичка или свой дом

    В Петербурге и Ленобласти семейная ипотека — это в первую очередь новостройка. На вторичное жильё программа распространяется только в городах, где почти не ведётся многоквартирное строительство, а Москва, Петербург, Московская и Ленинградская области из этого списка прямо исключены — то есть вторичку по этой программе в нашем регионе не купить ни при каких условиях.

    Для строительства частного дома и покупки земли под ИЖС действует отдельная ставка — 6% годовых независимо от числа детей и региона.

    Если стоимость жилья выше субсидируемого лимита, банк обычно предлагает комбинированную ипотеку: на сумму в пределах лимита действует льготная ставка, а на остаток сверху — собственная ставка банка. Условия комбо-кредита у каждого банка свои, единой формулы для всей программы нет.

    Сколько сейчас стоит обычная ипотека на вторичку

    Для сравнения: средняя ставка по рыночной ипотеке на вторичное жильё на конец сентября 2026 года держится в районе 18–19% годовых, у отдельных банков — от 15,9% до 19,4% (СПРОСИ.ДОМ.РФ, 23.09.2026). Даже подорожавшая до 12% семейная ипотека для одного ребёнка остаётся заметно дешевле рыночной — вопрос в том, что раньше разница была ещё больше.

    Документы и как оформить

    Оформление идёт через банк — участник программы, а не напрямую через Дом.РФ.

    1. Собрать документы: паспорта обоих родителей, свидетельства о рождении детей, СНИЛС всех членов семьи, документы о доходе и занятости, при наличии брака — свидетельство о регистрации.
    2. Выбрать банк. Участвуют около 70–75 банков, включая Сбербанк, ВТБ, Газпромбанк, Альфа-Банк, ПСБ, Совкомбанк, Т-Банк и Банк ДОМ.РФ. Собственные условия у каждого банка отличаются и меняются чаще программы — уточняйте на дату обращения.
    3. Подать заявку и дождаться решения. Обычно от одного до пяти рабочих дней.
    4. Подобрать объект, подходящий под условия программы, и подписать договор — именно дата подписания фиксирует, по каким правилам будет идти кредит.

    Материнский капитал

    Маткапитал можно направить на первоначальный взнос по семейной ипотеке — это условие новые правила не отменяют. Также его можно использовать для частичного досрочного погашения уже оформленного кредита.

    Рефинансирование

    Единого правила о переводе обычной ипотеки в семейную по всей программе нет — у банков здесь разные внутренние условия и продукты. Если у вас уже действует рыночная ипотека и в семье подходящий по возрасту ребёнок, стоит уточнять возможность рефинансирования конкретно в своём банке или в банке ДОМ.РФ.

    Подводные камни и частые причины отказа

    • Низкий подтверждённый доход или уже высокая долговая нагрузка.
    • Плохая кредитная история.
    • Ребёнок не зарегистрирован совместно с заёмщиком.
    • Исчерпан годовой лимит программы у конкретного банка — тогда стоит попробовать другого участника.

    Часто задаваемые вопросы

    Можно ли взять семейную ипотеку на вторичное жильё в Петербурге?

    Нет. Программа распространяется на вторичку только в городах с минимальным объёмом многоквартирного строительства, а Москва, Петербург, Московская и Ленинградская области прямо исключены из этого списка.

    Что будет с уже подписанным договором после 1 октября?

    Ничего — новые условия касаются только договоров, подписанных с 1 октября 2026 года. Значение имеет дата подписания кредитного договора, а не дата одобрения заявки банком.

    Можно ли использовать материнский капитал как первоначальный взнос?

    Да, это не отменяется новыми условиями.

    Один ребёнок — программа вообще ещё имеет смысл?

    Ставка 12% в СПб и области всё ещё заметно ниже рыночной ипотеки на вторичку (18–19% на конец сентября 2026), но платёж по сравнению с нынешними условиями вырастет почти в полтора раза. Если сделка не срочная, для семьи с одним ребёнком есть прямой смысл успеть подписать договор до 1 октября.

    Обязательно ли обоим супругам быть созаёмщиками?

    Если родители в официальном браке — да, с 1 февраля 2026 года это обязательно, кроме случаев, когда один из супругов не гражданин РФ или семья неполная. Если брак не зарегистрирован, наоборот, заёмщиком может быть только один из родителей — тот, чей адрес регистрации совпадает с адресом ребёнка.

    Если ребёнок родился уже после того, как оформили обычную ипотеку?

    При рождении ребёнка после заключения кредитного договора по другой программе можно претендовать на семейную ипотеку при полном погашении того кредита. Детали и список подходящих программ уточняйте в банке или на сайте Дом.РФ.

    Где смотреть актуальный список банков-участников?

    На сайте Дом.РФ, раздел «Семейная ипотека» — список банков и их собственные ставки сверх льготной части обновляются чаще, чем сама программа.

    Вывод

    С 1 октября 2026 года семейная ипотека перестаёт быть одинаковой для всех. По-настоящему выигрывают только семьи с пятью и более детьми — их ставка снижается до 4%. У семьи с четырьмя детьми условия не меняются. А вот заёмщикам с одним, двумя или тремя детьми в Петербурге и области однозначно будет дороже, чем сейчас, — и если сделка уже готова, есть смысл поторопиться с подписанием договора до конца сентября.

    Источники

    • Минфин России, пресс-центр, «Утверждены изменения в программу «Семейная ипотека»» — 24.09.2026: minfin.gov.ru
    • Дом.РФ, «СПРОСИ.ДОМ.РФ», условия программы «Семейная ипотека» — актуально на 27.09.2026: спроси.дом.рф
    • Дом.РФ, инструкция «Семейная ипотека»: правила о повторном кредите, созаёмщиках для неполных и незарегистрированных семей — актуально на 27.09.2026: спроси.дом.рф
    • Решение о порядке предоставления субсидии АО «ДОМ.РФ» № 25-67381-01850-р от 15.12.2025 (правило обязательного созаёмщика-супруга) — цитируется по: consultant.ru
    • СПРОСИ.ДОМ.РФ, «Обзор ставок по ипотеке в банках на 23 сентября 2026 года»: спроси.дом.рф
    • Коммерсантъ, «Семейная ипотека: новые правила с 1 октября 2026 года и рост ставок» — 24.09.2026: kommersant.ru

    Материал носит информационный характер и не является финансовой или юридической консультацией. Точные условия уточняйте в банке и на сайте Дом.РФ.

    Подробнее
  • Онлайн заявка на ипотеку

    Наверняка многие из читающих данную статью встречали формулировку «онлайн» заявка на ипотеку на различных интернет сайтах.

    Давайте разберемся, что это такое и чем отличается заявка от анкеты на ипотеку? 

    Первое, что нужно знать: «онлайн» заявка - это полная противоположность анкеты. Объясним, почему. 

    В анкете на ипотеку задаются конкретные вопросы, на которые нужно давать точные ответы, в «онлайн» заявка вы заполняете лишь часть данных. 

    Заполняя заявку на ипотеку, вы только заявляете банку о своем желании взять ипотеку, узнать тарифы банка, понять, есть ли программы, подходящие вам.  После того как вы заполнили «онлайн» заявка на ипотеку, с вами созванивается специалист банка. Он консультирует вас, предварительно анализирует перспективу одобрения или отказа по ипотеке и назначает встречу с менеджером в отделении банка. И уже на встречу вы приносите необходимые документы и заполняете детальную анкету на получение кредита. 

    То есть для начала вам надо подать заявку на ипотеку онлайн, а потом заполнить анкету, если вы твердо приняли решение получить ипотеку в конкретном банке, знаете необходимую сумму кредита, свой первоначальный взнос и ставки, которые предложит банк. 

    Заполненная анкета на ипотечный кредит для банка является документом, в котором вы ставите подписи, заверяя подлинность ваших данных и согласие со всеми банковскими условиями. Анкета входит в пакет необходимых документов наравне с личными документами. Рассмотрение клиента без заполненной и подписанной анкеты невозможно. 

    Сравним «онлайн» заявка на ипотеку ВТБ 24, заявку на ипотеку Юникредит банка и заявку на ипотеку банка Петрокоммерц. 

    Все заявки на ипотеку онлайн в Москве и Питере идентичны. В заявках неотъемлемы пункты, в которых необходимо указать город  в котором вы хотите приобрести недвижимость, размер кредита, срок ипотечного кредитования. 

    Заявка на ипотеку ВТБ 24 - одна из наиболее подробных. В ней потенциального заемщика просят указать валюту ипотечного кредитования. Это требуется для того, чтобы уже на первых этапах понимать, под какую программу вы попадаете. Далее потребуются ваши личные данные - ФИО, дата рождения, регион проживания. Также потребуется указать и паспортные данные и полные данные о месте работы - наименование организации, должность и стаж. Отметим, что в основном вопросы такого типа встречаются при заполнении полноценной Анкеты на ипотечный кредит. Именно этим отличается заявка на ипотеку в ВТБ 24 от заявок в другие банки.


    В самом конце потребуется отметить графу «Я согласен с обработкой моих данных».   Не стоит бояться этого пункта. Здесь подразумевается проверка внесенных вами данных, например, действителен ли ваш паспорт (вы можете проверить это и самостоятельно на официальном сайте ФМС России 

    Заявка на ипотеку Юникредит банка структурирована и проста в заполнении, но это только на первый взгляд. Чтобы подать заявку на ипотеку онлайн в Юникредит банке, нужно будет пройти пяти этапов и ответить на обязательные и не обязательные вопросы. 

    На первом этапе необходимо указать стоимость приобретаемой недвижимости и сумму первоначального взноса. При заполнении данных разделов сумма кредита вычисляется автоматически. Отметим, что написание цифр осуществляется без пробелов, иначе будет всплывать ошибка в заполнении. 

    На втором этапе заполнения заявки на ипотеку в Юникредит банке от вас потребуются персональные данные с более точными указаниями паспортных данных, вплоть до кода подразделения, выдавшего документ. При указании даты рождения и даты выдачи паспорта используйте всплывающий календарь. Не забудьте отметить пункт, являетесь ли вы клиентом банка. 

    На третьем этапе вас просят ответить на вопрос о вашей прописке и статусе проживания. Существуют поля, не отмеченные красным примечанием, их можно не заполнять. 

    Шаг четвёртый в заявке на ипотеку онлайн в Юникредит, пожалуй, самый длинный и подробный. Здесь вас просят указать все данные по вашей трудовой деятельности. 

    Шаг пятый - заключительный. Здесь банк интересуется вашим семейным положением, количеством детей на иждивении, наличием образования и имеющейся собственностью. 

    В конце заявки на ипотеку обратите внимание на условие, что в случае отрицательного решения банк не сообщает причин отказа. 

    «Онлайн» заявка на ипотечный кредит в банк Петрокоммерц привлекательна своей краткостью. Здесь вам потребуется указать общие данные - ФИО, желаемую сумму кредита, цель ипотечного кредитования и номер телефона. И это все. 

    Затем с вами свяжется специалист и, возможно, попросит приехать в офис банка и заполнить полную Анкету банка Петрокоммерц, где вы подробно опишите свои данные. Проанализировав эти данные и ваши документы, комитет банка примет окончательное решение. 

    Теперь вы знаете, какие бывают «онлайн» заявки на ипотеку в разных банках Москвы. Заявка на ипотеку существенно облегчает коммуникацию между банком и клиентом. Заполнение заявки занимает не более 5 минут вашего времени. Вам не потребуется отпрашиваться с работы, посещать множество банков в поисках нужной банковской программы. Стоит просто заполнить заявку на ипотеку онлайн с указанием параметров запрашиваемого кредита на жилье - и специалисты банка рассмотрят вашу кандидатуру и расскажут о программах, которые могут предложить в вашем случае. 

    Важно знать: 


    Для получения ипотеки в банк необходимо будет предоставить заполненную анкету. В каждом банке своя анкета на ипотеку, но все они похожи по содержанию. Внимательно отнеситесь к заполнению и проверьте все внесенные данные несколько раз, ведь ошибка в написании паспортных данных, номера телефона или информации о работе может стать причиной отказа в кредите. Подробнее о заполнении этого важного документа вы можете прочитать в нашей статье «Анкета на ипотеку».

    Подробнее
  • Проблемы ипотеки

    Ипотечные кредиты уверено вошли в нашу жизнь, как одно из действенных средств решения «извечного жилищного вопроса». С каждым годом при помощи данного финансового инструмента все больше людей переходят из разряда арендаторов жилья в категорию собственников. Те, кто еще только присматриваются к ипотечным кредитам, вряд ли подозревают, какие проблемы поджидают их на этом пути к своему вожделенному жилью. Попробуем разобраться, с какими подводными рифами – проблемами рискует столкнуться будущий заемщик при попытке войти в эту реку – взять ипотеку. 

    Выбор объекта. 

    При выборе объекта для будущей покупки, Вы должны сразу учитывать такой немаловажный фактор, как его стоимость. Ведь именно от стоимости объекта будет зависеть размер первоначального взноса и всех других платежей. Поэтому подходить к выбору стоит ответственно, в первую очередь, отталкиваясь от своих реальных финансовых возможностей, а не надежд на светлое будущее. Ведь если будущее окажется не слишком светлым и денежным, то Вы рискуете потратить деньги и в результате через несколько лет остаться ни с чем. 


    Если Вы думаете, что выбрать банк легко и просто, то вынуждены будем Вас разочаровать. Учтите, что сроки ипотечных кредитов достаточно продолжительные, поэтому строить отношения с банком следует на трезвом и тщательном расчете, а не на «любви, привязанности и раскрученности того или иного бренда». Вот здесь в полный рост и встает проблема выбора – предложений много, банки на перебой предлагают «лучшие» условия. По мнению специалистов, на сегодняшний день, чтобы выбрать предложение, которое будет максимально соответствовать Вашим интересам, необходимо потратить минимум 2-3 недели, чтобы побывать во всех финансовых учреждениях и тщательно все изучить. Поэтому если Вы не готовы потратить столько времени или просто им не располагаете, то лучше всего обратиться к специалистам – кредитным брокерам или риэлторам, которые владеют данным вопросом гораздо лучше Вас, ведь они именно этим зарабатывают себе на хлеб насущный. Плюс у них обычно есть уже налаженные контакты, которые позволят сделать все лучше, быстрее и зачастую выгоднее именно для Вас.

    Недостатком этого варианта является, несомненно, вопрос оплаты – Вам придется заплатить за услуги. Стоимость услуг обычно устанавливается в процентном соотношении от стоимости сделки. Количество этих самых процентов лучше всего уточнить непосредственно у выбранного Вами брокера, и также не забудьте при этом спросить, что именно входит в перечень услуг, чтобы затем с Вас не потребовали доплату. 

    На вопросе выбора, к сожалению, проблемы, связанные с банком, не исчерпываются. Одной из распространенных неприятностей является затягивание сроков рассмотрения заявки. Если Вы приобретаете жилье на вторичном рынке, это может повлечь за собой потерю объекта, ведь не все продавцы согласны ждать, а если Ваш выбор – новостройка, то Вы рискуете потерять еще некоторую сумму денег, ведь бронирование квартиры не бесплатно и не бесконечно. В данном случае что-то посоветовать крайне сложно, попробуйте задействовать «личный фактор», возможно, это поможет. 

    При оформлении ипотеки Вы также должны быть готовы и к иным «козням» банка. К таким, например, как занижение суммы кредита или к дополнительным условиям по выдаче кредита. Дополнительные условия могут быть зачастую очень индивидуальны, ведь банки учитывают различные факторы. Встречались случаи, когда банк настаивал на заключении официального брака между гражданскими супругами или требовал зарегистрироваться в том или ином регионе. Здесь все сугубо индивидуально. Поэтому и пути решения также индивидуальны. 

    Согласования. 

    Учтите, что цепочка, которую Вам предстоит пройти, не ограничивается только походом в банк. Ведь еще есть – оценка жилья, страхование. Каждый из этих звеньев цепи таит скрытые неприятности, и сбой в одном из мест может привести к тому, что сделка не состоится. 

    Так оценочная компания может более высоко или более низко оценить объект, и Вы сразу окажетесь, например, перед проблемой поиска дополнительных средств для первоначального взноса. 

    Страховая компания может выставить дополнительные требования, а это опять-таки лишние расходы и потеря времени. 

    Поэтому к каждому из этапов необходимо подходить ответственно и с максимальной тщательностью. При возникновении указанных выше проблем, Вы должны быть готовы реагировать. Возможно, Вам понадобится сменить оценочную компанию, возможно, окажется, что Вам выгоднее окажется иметь дело с другой страховой компанией. Поэтому чем больше Вы подготовите «запасных» вариантов, тем больше вероятность того, что все пройдет гладко, и Вы станете счастливым обладателем квадратных метров. 

    К сожалению, описать все проблемы, связанные с получением ипотеки, невозможно, ведь необходимо учитывать, что каждый заемщик индивидуален, и подход со стороны банков также носит индивидуальный оттенок. Поэтому там, где у одного все проходит без сучка и задоринки, у другого могут возникнуть непреодолимые препятствия. Главным является то, что Вам необходимо, как можно больше узнать, как можно лучше разобраться во всех нюансах выдачи ипотечных кредитов, и тогда у Вас наверняка все получится. Ведь, кто предупрежден, тот вооружен! 


    Новые статьи:   

    Подробнее
  • Отказали в ипотеке – кому и почему банки отказывают в ипотеке

    Вам отказали в ипотеке – этого ответа боятся все подавшие заявку на жилищный кредит. 

    Так почему же банк отказывает в ипотеке? 

    Не секрет, что банки проверяют все данные потенциального заемщика. Однако клиента, желающего получить ипотечный кредит в Москве, банк рассматривает более тщательно. Для банка ипотека – наиболее рискованный вид кредитования на долгий срок. Поэтому принимая решение о выдаче ипотеки, банк смотрит далеко вперед, предварительно рассчитывая на стабильное будущее клиента. И одним из главных критериев здесь становится профессия ипотечного заемщика и сфера его трудовой деятельности. 

    Рассмотрим некоторые профессии, которые не любят банки и представителям которых отказывают в ипотеке 

    Ипотека для Индивидуального предпринимателя – Банки чаще всего с предвзятым отношением рассматривают Индивидуальных Предпринимателей, а также людей, работающих на ИП. Если вам банк отказал в ипотеке, причиной тому может послужить ненадежность, по мнению банка, небольшого бизнеса, принадлежащего одному лицу.   И хотя существует множество ИП с успешными проектами, для банков ипотека для Индивидуальных предпринимателей остается слишком рискованной. Многие Индивидуальные Предприниматели не имеют опыта, допускают ошибки в ведении бизнеса, не показывают всех доходов (чтобы избежать налогообложения), не имеют собственного офиса и резервных средств. Все это служит причиной отказа в ипотеке. Чтобы все же получить ипотеку для ИП – нужно обязательно предоставить налоговые декларации с хорошим доходом за 2 года, кассовые книги, договора аренды помещений или складов, а также договора на поставки и работу с партнерами. 

    Ипотека для военнослужащих и сотрудников правоохранительных органов тоже не пользуется банковской расположенностью. Заработная плата таких заемщиков постоянна и носит официальный характер, но ее размер часто недостаточен для предоставления ипотечного кредита. Если банк отказал в ипотеке, попробуйте обратиться за специализированной социальной ипотекой, например, «военной ипотекой» или «ипотекой с государственной поддержкой». 

    Риэлторы и агенты по продаже недвижимости также часто сталкиваются с тем, что им отказали в ипотеке.  Связано это с тем, что большинство риелторов не имеют официального заработка, а их серый доход напрямую зависит от проведенных сделок с недвижимостью. То есть банк не может быть уверен в том, что в следующем месяце риелтор проведет 5 сделок и у него будут деньги на оплату ипотеки. Получить ипотеку риелтор сможет, если привлечет со заемщиков со стабильным доходом. 

    Представители профессий, связанных с повышенным риском для жизни получают повышенное количество отказов банка в предоставлении ипотеки. К ним относят спасателей, телохранителей, пожарных, каскадеров, а так же специальности, причастные к авиации, парашютному спорту, альпинизму, верховой езде и другим опасным видам деятельности. Опасения банков вполне обоснованы, ведь все эти профессии связаны с риском. Заемщик может получить повреждения, не сможет работать, а как следствие – не сможет оплачивать ипотеку. Если же банк все-таки одобрил ипотеку, то будьте готовы к тому, что данная категория заемщиков будет платить довольно большую страховую премию во избежание любых страховых рисков. 

    С осторожностью банки рассматривают ипотеку для судей. При возникновении просрочек по кредитным обязательствам существенную роль играет их неприкосновенность, а следовательно вероятность вернуть ипотечный долг даже посредством привлечения судебных приставов минимальна. При выдаче ипотеки такому заемщику банки рассчитывают только на добросовестность клиента. 

    Если вам отказали в ипотеке или ваша профессия имеет отношение к одной из вышеуказанных сфер деятельности, не стоит расстраиваться и отказываться от приобретения квартиры по ипотеке в Москве. Нужно использовать все возможности получения кредита и заранее обсудить с банком все условия. Обратитесь за помощью к ипотечному брокеру, который поможет вам получить кредит, несмотря на то, что вы попадаете в "группу риска". 

    Новые статьи: 

    Лучшее время, чтобы взять ипотеку

    Подробнее

Последние статьи

Популярные