Последние статьи

  • Мурино, Кудрово, Девяткино: где покупать квартиру

    Мурино, Кудрово и Девяткино — соседние посёлки Ленобласти на границе с Петербургом, и у каждого свой набор плюсов и минусов. Если коротко: Мурино ближе всего к метро уже сейчас, у Кудрово нет своей станции метро, и появится она не раньше 2029–2030 года. А Девяткино — самый удобный транспортный узел из трёх. Разбираем, что важно знать перед покупкой в каждом из них.

    Главное коротко

    • Мурино: метро «Девяткино» в 5–20 минутах пешком, новостройки от 148 700 до 320 400 ₽ за м², но пробки на выезде к КАД до часа.
    • Кудрово: своей станции метро нет и не будет минимум до 2029–2030 года, до «Улицы Дыбенко» — 15–25 минут на транспорте. Дефицит мест в детсадах — очередь 2,8 тыс. детей.
    • Девяткино: станция метро «Девяткино» — транспортный узел с электричками и автобусами, но часть новостроек в 18–19 минутах ходьбы. Местная школа работает в две смены.
    • Все три посёлка — Ленинградская область, а не Петербург: семейная ипотека на вторичку здесь не работает ни по региону, ни по объёму строительства.
    • Ипотечный платёж на среднюю однушку сейчас в 2,8–4 раза выше аренды такой же квартиры — при рыночной ставке 18,73% многие продолжают снимать, а не покупать.

    Мурино: ближе всего к метро, но не к тишине

    От большинства жилых комплексов Мурино до станции метро «Девяткино» можно дойти за 5–20 минут — это главное преимущество района. До «Площади Ленина» на метро ехать около 20 минут, до «Невского проспекта» — около 27. На машине до КАД в свободное время — 10–15 минут, а в час пик из-за пробок на Выборгском шоссе дорога может растянуться до часа. Цены на новостройки (Яндекс Недвижимость, конец сентября 2026) — от 148 700 до 320 400 ₽ за м², разброс большой из-за разных по классу проектов.

    Со школами и садами ситуация постепенно улучшается: в Муринском поселении одновременно строится 14 детских садов, пять из них должны открыться уже в 2026 году — этого рассчитывают хватить на всех детей от 3 до 7 лет. Дефицит остаётся для ясельных групп (младше трёх лет). Школа в новом ЖК «Новое Мурино» должна снять нагрузку с соседней школы в Новом Девяткино, которая пока работает в две смены.

    Кому подходит Мурино, а кому нет

    Подходит тем, кому важна пешая доступность метро и кто готов мириться со стройками по соседству ещё несколько лет. Не подходит тем, кто ежедневно ездит в центр на машине в часы пик: выезд на КАД по Выборгскому шоссе — одно из самых загруженных направлений области.

    Кудрово: рядом с городом, но без своего метро

    У Кудрово нет собственной станции метро. Ближайшая — «Улица Дыбенко», добираться до неё нужно 15–25 минут на автобусе или маршрутке. На машине путь до центра Петербурга «от двери до двери» занимает 45–55 минут из-за пробок на Октябрьской набережной и на выезде к Мурманскому шоссе. Строительство станции метро «Кудрово» на Лахтинско-Правобережной линии откладывали не раз. По данным «Коммерсанта» и «Ведомостей», проектную документацию рассчитывают завершить только к концу 2026 года. Само открытие переносится на 2029–2030 годы вместо изначально заявленных 2026–2027 годов.

    Зато у района больше зелени: рядом парк Оккервиль, а коммерческая инфраструктура (включая крупный торговый центр) развита лучше, чем в Мурино. Цены на новостройки — около 140–160 тыс. ₽ за м² (данные на март 2026, свежих проверяемых цифр на сентябрь не нашлось), студии в проектах вроде «ID Кудрово» — от 3,9–4,2 млн ₽.

    Главная проблема Кудрово — детские сады и школы. Очередь в дошкольные учреждения оценивают в 2,8 тыс. детей. Сейчас строятся два детсада и одна школа, по оценкам властей нужны ещё одна школа и четыре детсада. Семьям, которые простояли в очереди больше полутора лет и не получили место, положена компенсация 9,5 тыс. ₽. Есть и вторая мера поддержки — до 18 тыс. ₽.

    Пешеходная аллея между новостройками в Кудрово с видом на торговый центр
    Двор в Кудрово: зелени и коммерческой инфраструктуры здесь больше, чем в соседнем Мурино

    Кому подходит Кудрово, а кому нет

    Подходит тем, кто ценит зелень и готовую коммерческую инфраструктуру и может добираться до метро на транспорте, а не пешком. Не подходит семьям с маленькими детьми, которым нужно место в саду в ближайший год: очередь и без того большая, а новые сады открываются медленнее, чем растёт население района.

    Девяткино: транспортный узел, но не всегда рядом

    Станция метро «Девяткино» — это ещё и пересадка на электрички и автобусы, поэтому район удобен тем, кому нужно выезжать за город или в другие районы области. На машине выезд к КАД занимает 10–20 минут вне часа пик. Средняя цена в новостройках рядом с метро — около 182,5 тыс. ₽ за м² (Циан, март 2026). Разброс большой: от 2,7 млн ₽ за квартиру 19 м² до 29,4 млн ₽ за крупные варианты, в среднем — около 7,2 млн ₽.

    Не все новостройки Девяткино одинаково близки к станции: часть жилых комплексов расположена в 18–19 минутах ходьбы, а не в пяти. Местная школа в Новом Девяткино много лет работает в две смены — ситуация должна улучшиться, когда откроется новая школа в ЖК «Новое Мурино» неподалёку. Из крупных проектов — «Заречный парк» от ПИК: восемь корпусов с разными сроками, часть сдают в 2026 году, самые поздние — в IV квартале 2028 года.

    Кому подходит Девяткино, а кому нет

    Подходит тем, кому важна транспортная развязка (метро плюс электрички) и кто готов сам проверить конкретный корпус на предмет пешей доступности метро — она сильно различается внутри района. Не подходит семьям школьного возраста, которые не готовы к обучению в две смены, пока не откроется новая школа.

    Сравнение Мурино, Кудрово и Девяткино по метро, ценам и соцобъектам в 2026 году
    Мурино, Кудрово и Девяткино: коротко по метро, ценам, школам и садам. Источники: Циан, Яндекс Недвижимость, «БН», «Коммерсантъ», NSP.ru, 2026
    Мурино, Кудрово, Девяткино: кому что выбрать, 2026
    Приоритет покупателяЛучший вариант
    Пешком до метроМурино или Девяткино (проверять конкретный корпус)
    Тишина и зелень, готов ездить до метро на транспортеКудрово
    Место в детском саду в ближайший годМурино (новые сады открываются в 2026-м)
    Минимальная цена за м²Кудрово
    Транспортная развязка (метро + электрички)Девяткино

    Семейная ипотека здесь тоже не работает

    Мурино, Кудрово и Девяткино официально относятся к Ленинградской области, а не к Петербургу. Как мы уже разбирали в статье про ипотеку на вторичку в СПб, вся Ленинградская область исключена из перечня ДОМ.РФ, где семейную ипотеку можно взять на вторичное жильё. Но даже если бы региональное исключение не действовало, у этих посёлков не было бы шансов попасть в перечень по другой причине. Программа рассчитана на города с низким объёмом строительства — не более двух домов одновременно, а в одном только Кудрово сейчас строится около 38 жилых комплексов. Семейную ипотеку здесь можно взять только на новостройку.

    Пример расчёта: ипотека или аренда

    Возьмём среднюю однушку в Мурино или Кудрово за 7,5 млн ₽. При взносе 20% (1,5 млн ₽) и рыночной ставке 18,73% годовых на 20 лет платёж по кредиту на 6 млн ₽ составит около 96 000 ₽ в месяц. Аренда такой же квартиры сейчас стоит 24 000–34 000 ₽ в месяц — то есть в 2,8–4 раза дешевле платежа по ипотеке.

    Аренда не всегда выгоднее: ипотечный платёж со временем формирует собственность, а аренда — нет. Но разница настолько велика, что часть людей откладывает покупку и продолжает снимать, дожидаясь снижения ставок или роста дохода для большего взноса.

    Часто задаваемые вопросы

    Что выбрать: Мурино, Кудрово или Девяткино?

    Зависит от приоритета. Для пешей близости к метро — Мурино или Девяткино (уточняя конкретный корпус). Для более тихого и зелёного района с развитой коммерческой инфраструктурой — Кудрово, но там нет метро и напряжённая ситуация с детскими садами.

    Когда в Кудрово появится метро?

    Не раньше 2029–2030 года. Проектную документацию рассчитывают завершить к концу 2026 года, рабочую — не раньше 2027-го, само строительство займёт ещё несколько лет.

    Можно ли взять семейную ипотеку на вторичку в Мурино или Кудрово?

    Нет. Вся Ленинградская область исключена из перечня ДОМ.РФ для семейной ипотеки на вторичном рынке, а сами эти посёлки к тому же не подходят под критерий «низкий объём строительства» — там одновременно строятся десятки жилых комплексов.

    Где ситуация со школами и садами лучше всего?

    В Мурино: там одновременно строится 14 детсадов, пять уже в 2026 году. В Кудрово и Девяткино сложнее — в Кудрово не хватает мест на 2,8 тыс. детей, в Девяткино местная школа пока работает в две смены.

    Где дешевле купить новостройку?

    По нижней границе цены за квадратный метр — в Кудрово, около 140–160 тыс. ₽. В Мурино разброс шире — от 148 700 до 320 400 ₽ за м² в зависимости от класса жилья, в Девяткино — около 182,5 тыс. ₽ в среднем.

    Стоит ли сейчас покупать в ипотеку или лучше снимать?

    Однозначного ответа нет: при ставке 18,73% платёж по ипотеке в 2,8–4 раза выше аренды аналогичной квартиры, но аренда не формирует собственность. Если платёж по силам, необязательно ждать; если бюджет на пределе — есть смысл снимать какое-то время или увеличить взнос.

    Какие новостройки сдают в Мурино, Кудрово и Девяткино в 2026–2027 годах?

    В Мурино — 6 жилых комплексов со сдачей в 2026 году. В Кудрово — часть из 38 строящихся ЖК, включая «Капитал», «Берёзовую Рощу» и «Аквилон Сторис» с завершением в 2026-м. В Девяткино — ЖК «Заречный парк» от ПИК: часть корпусов сдают в 2026-м, самые поздние — в IV квартале 2028 года.

    Источники

    1. Яндекс Недвижимость: цены на новостройки в Мурино, конец сентября 2026
    2. Циан: цены на новостройки у метро Девяткино, март 2026
    3. Коммерсантъ: строительство станции метро «Кудрово» перенесено на 2029–2030 годы
    4. «БН»: дефицит мест в детсадах Кудрово
    5. NSP.ru: нехватка мест в школах и детсадах Мурино и Девяткино, строительство 14 детсадов, 2026

    Больше о рынке новостроек и ипотеке в Петербурге и области — в разделах «Новостройки СПб» и «Ипотека».

    Материал носит информационный характер и не заменяет консультацию риелтора или юриста по недвижимости. Цены, сроки сдачи и условия ипотеки меняются — уточняйте актуальные данные у застройщика или в банке перед сделкой.

    Подробнее
  • Ипотека на вторичку в СПб в 2026 году

    Если вы ищете «ипотека на вторичку в СПб 2026» в надежде на льготную ставку, вот короткий ответ: семейная ипотека на вторичное жильё в Петербурге и Ленобласти не действует. Рыночная ставка на 23.09.2026 держится в районе 18,73% годовых. Разбираемся, что реально доступно, сколько это будет стоить и как снизить сумму собственных вложений.

    Главное коротко

    • Семейная ипотека на вторичку в Петербурге и Ленобласти недоступна: регион не входит в перечень ДОМ.РФ. Работает только на новостройки.
    • IT-ипотека тоже не для вторички, а в Петербурге эта программа не действует вовсе.
    • Рыночная ставка на вторичку составляет от 15,9 до 19,5% годовых, в среднем 18,73% на 23.09.2026.
    • Ипотека без первоначального взноса с 1 июля 2026 года практически ушла с рынка. Остался маткапитал — способ снизить сумму собственных денег.
    • Вторичка дешевле новостройки на 26% за квадратный метр, но всего на 8% за квартиру целиком: новостройки в среднем компактнее.

    Какая ипотека вообще доступна на вторичку в Петербурге

    Ни одна государственная льготная программа 2026 года не покрывает покупку вторички в Петербурге и Ленобласти. Разберём почему.

    Таблица доступности ипотечных программ на вторичное жильё в Петербурге в 2026 году: семейная и IT-ипотека недоступны, рыночная ипотека и маткапитал доступны
    Что реально доступно при покупке вторички в Петербурге. Источники: ДОМ.РФ, РБК Недвижимость, Банки.ру, СФР, 2026

    Семейная ипотека только для новостроек

    Программа «Семейная ипотека» распространяется на вторичный рынок только в городах из специального перечня ДОМ.РФ: сейчас в нём около 900 населённых пунктов с низкими темпами жилищного строительства. Москва, Московская область, Санкт-Петербург и Ленинградская область в перечень не входят. Даже если в семье есть ребёнок младше 7 лет или ребёнок-инвалид, в Петербурге и области семейную ипотеку можно взять только на квартиру от застройщика — то есть в новостройке.

    Там, где программа действует, к дому предъявляют требование: не старше 20 лет, не признан аварийным. Для петербуржцев это не имеет значения: программа для них закрыта полностью. Подробнее о том, как устроена семейная ипотека на новостройки в 2026 году, читайте в отдельной статье про новые ставки семейной ипотеки.

    IT-ипотека не работает в Петербурге

    IT-ипотека распространяется только на новостройки, вторичное жильё под неё не купить нигде в России. Для Петербурга это не имеет значения: программа не действует «в любом населённом пункте РФ, кроме Москвы и Санкт-Петербурга» — сотрудник аккредитованной IT-компании из Петербурга не получит эту льготу вообще.

    Для покупки вторичного жилья в Петербурге и Ленобласти реально доступна только рыночная ипотека без государственной субсидии. Отдельно можно использовать материнский капитал как часть первоначального взноса: это не льготная ставка, а способ уменьшить сумму собственных денег (подробнее ниже). Больше объектов на вторичном рынке смотрите в разделе «Вторичное жильё».

    Сколько сейчас стоит ипотека на вторичку

    По данным обзора ставок ДОМ.РФ на 23.09.2026, средневзвешенная ставка по рыночной ипотеке составляет 18,73% годовых. Диапазон предложений у банков: от 15,9 до 16,9% в самых выгодных условиях (повышенный взнос, электронная регистрация, страхование жизни), до 18–19,5% годовых в обычных предложениях.

    На вторичном рынке ставки почти всегда выше, чем на первичном: часть ставки на новостройки субсидирует сам застройщик через партнёрскую программу с банком, а на вторичке продавец частное лицо, субсидировать ставку некому.

    Ипотеку на вторичку в Петербурге предлагают Сбербанк, ВТБ, Альфа-Банк, Банк «Санкт-Петербург», ПСБ и другие крупные банки. Ставка, надбавки и требования к заёмщику у каждого свои и регулярно меняются, поэтому актуальные цифры проверяйте на сайте банка перед подачей заявки.

    Какие требования банки предъявляют к самой квартире

    Банк оценивает не только заёмщика, но и саму квартиру, которую вы покупаете. Общие ориентиры большинства банков:

    • предпочтительны железобетонные перекрытия: дома со старыми деревянными перекрытиями банки одобряют крайне редко из-за пожароопасности;
    • износ выше 60–70% почти никто не кредитует, к домам с износом от 40–50% многие относятся настороженно;
    • дом не должен стоять в программе расселения, быть признан аварийным или готовиться под снос;
    • в квартире должны быть отдельные санузел и кухня, работающие отопление, водопровод и электричество.

    Это общерыночная практика, а не норма закона: конкретный банк может быть строже или лояльнее. Уточняйте требования у своего банка перед выбором квартиры.

    Можно ли взять ипотеку без первоначального взноса

    С 1 июля 2026 года ужесточённые макропруденциальные лимиты Банка России фактически закрыли классические программы с нулевым первоначальным взносом: банку такая сделка становится слишком дорогой по нормативам. В рекламе часто встречаются предложения «ипотека без взноса». Почти всегда это означает не отсутствие взноса, а использование маткапитала вместо собственных денег.

    Размеры материнского капитала с 1 февраля 2026 года, после индексации на 5,6%, по данным Социального фонда России:

    Размер материнского капитала с 1 февраля 2026 года. Источник: sfr.gov.ru, 2026
    СитуацияСумма
    На первого ребёнка (рождён или усыновлён с 2020 года)728 921,90 ₽
    На второго ребёнка, если на первого сертификат не оформляли963 243,17 ₽
    Доплата при рождении второго, если маткапитал уже получен на первого234 321,27 ₽

    Если для той же вторичной квартиры внести стандартный взнос 20% (2,75 млн рублей), маткапитал на второго ребёнка (963 243 ₽) закроет больше трети этой суммы: из своих денег потребуется около 1,79 млн ₽ вместо 2,75 млн ₽.

    Стоит ли рефинансировать ипотеку сейчас

    Рефинансирование — переоформление кредита в другом банке ради более низкой ставки — имеет смысл, только если разница со старым кредитом не меньше 1,5–2 п. п., иначе расходы съедят всю выгоду. Рыночная ставка сейчас сама по себе высокая, около 18,73% годовых, поэтому рефинансирование выгодно в основном тем, кто брал кредит в 2024–2025 годах по ещё более высокой ставке.

    Вторичка или новостройка: что выгоднее по деньгам

    В августе 2026 года средняя цена предложения в новостройках Петербурга составила 336,9 тыс. рублей за квадратный метр, а на вторичном рынке 267,3 тыс. рублей (данные агентства недвижимости «Невский Простор»). Разница в цене метра составила 26% в пользу вторички. О том, какие жилые комплексы реально сдаются в срок в 2026–2027 годах, мы писали в статье про сдачу новостроек СПб и ЛО.

    Но квартира целиком на вторичке дешевле не на 26%. Новостройки в среднем компактнее: 44,1 м² против 51,5 м² на вторичке, то есть на 14% меньше по площади. Из-за этого разница в бюджете покупки квартиры получается около 8%.

    Средние цены на жильё в Петербурге, август 2026. Источник: агентство недвижимости «Невский Простор», 25.09.2026
    ПоказательНовостройкаВторичка
    Цена за м²336 900 ₽267 300 ₽
    Средняя площадь44,1 м²51,5 м²
    Средний бюджет квартиры≈14,86 млн ₽≈13,77 млн ₽

    Пример расчёта: во сколько обойдётся ипотека на среднюю вторичку

    Средняя вторичная квартира в Петербурге: 51,5 м² по 267 300 ₽ за метр, около 13,77 млн рублей. При ставке 18,73% и сроке 20 лет платёж заметно зависит от взноса.

    Расчёт ипотеки на квартиру 13,77 млн ₽, ставка 18,73%, срок 20 лет. Расчёт редакции по стандартной формуле аннуитетного платежа
    Первоначальный взносСумма кредитаПлатёж в месяцПереплата за 20 лет
    20% (2,75 млн ₽)11,01 млн ₽≈176 200 ₽≈31,3 млн ₽
    30% (4,13 млн ₽)9,64 млн ₽≈154 200 ₽≈27,4 млн ₽

    Переплата в два-три раза больше суммы самого кредита: это следствие высокой рыночной ставки, а не особенность конкретного банка. Семейная и IT-ипотека петербуржцам недоступны, поэтому увеличить взнос маткапиталом — один из немногих реальных способов снизить переплату, не дожидаясь снижения ставок.

    Часто задаваемые вопросы

    Можно ли в Петербурге взять семейную ипотеку на вторичное жильё?

    Нет. Санкт-Петербург и Ленобласть не входят в перечень ДОМ.РФ, где семейная ипотека действует на вторичке. Здесь программа работает только на новостройки.

    Если у меня трое детей, действуют другие правила?

    Нет. Ограничение привязано к региону, а не к числу детей в семье: в Петербурге и Ленобласти семейная ипотека на вторичку недоступна независимо от количества детей.

    Реально ли найти ипотеку на вторичку без первоначального взноса?

    Практически нет: с 1 июля 2026 года классические программы с нулевым взносом закрыли ужесточённые нормативы ЦБ. Снизить сумму собственных денег помогает маткапитал как часть взноса — его принимает большинство банков.

    Какая сейчас ставка по ипотеке на вторичку в Петербурге?

    На 23.09.2026 средневзвешенная рыночная ставка составляет 18,73% годовых, у отдельных банков при дополнительных условиях можно найти предложения от 15,9 до 16,9%.

    Стоит ли ждать снижения ставок перед покупкой?

    Однозначного ответа нет: точного прогноза, когда именно ставка снизится, не существует. Если квартира уже устраивает и текущий платёж по силам, чаще разумнее не откладывать сделку — если ставки упадут, уже взятую ипотеку почти всегда можно рефинансировать. Если же платёж на пределе бюджета, есть смысл подождать или сначала увеличить взнос, например маткапиталом.

    Правда ли, что вторичка всегда дешевле новостройки?

    По цене квадратного метра да, на 26%. Но новостройки в среднем компактнее, поэтому разница в бюджете покупки квартиры целиком составляет около 8%, а не 26%.

    Можно ли получить IT-ипотеку на вторичку в Петербурге?

    Нет: IT-ипотека вообще не распространяется на вторичное жильё, а в Санкт-Петербурге эта программа не действует вовсе, даже на новостройки.

    Источники

    1. РБК Недвижимость: перечень городов ДОМ.РФ для семейной ипотеки на вторичку, 20.03.2025
    2. Банки.ру: расширение списка городов и исключение Москвы и Санкт-Петербурга, январь 2026
    3. Социальный фонд России: размер материнского капитала с 1 февраля 2026 года
    4. Агентство Бизнес Новостей: разница в цене новостроек и вторички в Петербурге, 25.09.2026 (данные «Невский Простор»)
    5. Обзор ставок по ипотеке в банках, ДОМ.РФ, 23.09.2026

    Другие материалы об ипотечных программах и ставках 2026 года собраны в разделе «Ипотека».

    Материал носит справочный характер и не заменяет индивидуальную финансовую консультацию. Ставка, взнос и требования у каждого банка свои и регулярно меняются: уточняйте актуальные условия непосредственно в банке.

    Подробнее
  • Как проверить застройщика перед покупкой квартиры

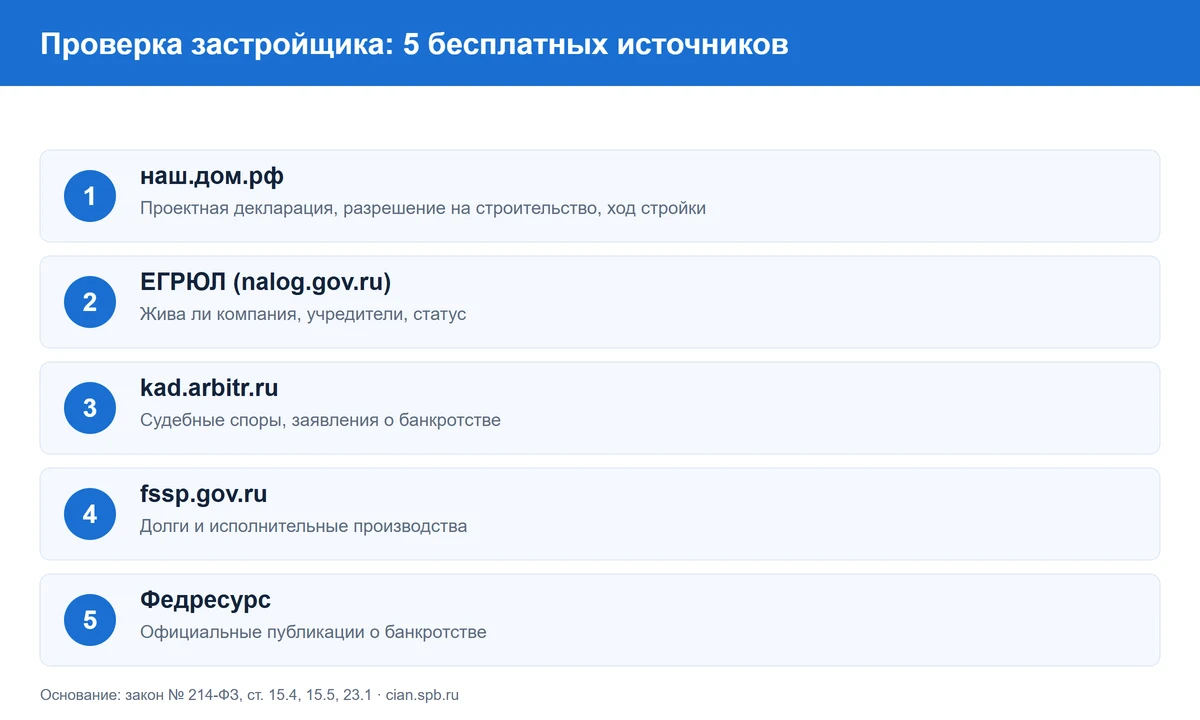
    Застройщика можно проверить бесплатно и без юриста за 15 минут по пяти официальным источникам: наш.дом.рф, ЕГРЮЛ на сайте ФНС, картотека арбитражных дел, ФССП и Федресурс. Каждый закрывает свой риск — от банальной опечатки в разрешении на строительство до открытого дела о банкротстве. Показываем, что именно смотреть в каждом источнике и на что обращать внимание в первую очередь. Список конкретных ЖК со сроками сдачи в Петербурге и области — в отдельном обзоре новостроек 2026–2027.

    Главное коротко

    • наш.дом.рф — проектная декларация, разрешение на строительство и ход стройки по конкретному дому. Раскрытие здесь обязательно по 214-ФЗ для всех, кто продаёт по ДДУ.
    • ЕГРЮЛ (nalog.gov.ru) — жива ли компания, кто учредители, не идёт ли ликвидация.
    • kad.arbitr.ru — судится ли застройщик, есть ли заявление о банкротстве.
    • Федресурс — официальные публикации о банкротстве и арбитражных управляющих.
    • Дом попадает в Единый реестр проблемных объектов, если срок сдачи или передачи квартиры нарушен на 6 месяцев и больше, либо застройщик признан банкротом (ст. 23.1 закона № 214-ФЗ).

    Наш.дом.рф: что смотреть по конкретному дому

    Это первый и самый информативный источник — единственный, где раскрытие информации обязательно по закону для всех застройщиков, продающих квартиры по ДДУ. Найти объект можно по названию ЖК, застройщику или адресу.

    На странице объекта проверяйте четыре пункта: проектную декларацию, разрешение на строительство, заявленные сроки ввода в эксплуатацию и статистику застройщика по всему портфелю — сколько домов сдано в срок, а сколько с нарушением. Декларацию обязаны публиковать и на наш.дом.рф, и на сайте застройщика: если она отсутствует хотя бы в одном месте, это повод насторожиться.

    ЕГРЮЛ: жива ли компания-застройщик

    Проверка юрлица через сайт ФНС (nalog.gov.ru) занимает пару минут по ИНН или ОГРН, которые указаны в проектной декларации. Смотрите дату регистрации компании, юридический адрес, состав учредителей и руководства, а главное — статус компании: действующая, в процессе реорганизации или ликвидации. Слишком свежая регистрация для крупного проекта — повод уточнить, кто стоит за застройщиком.

    Суды, долги и банкротство: три источника сразу

    Один реестр не покажет полную картину — судебные споры, исполнительные производства и банкротство фиксируются в разных системах.

    ИсточникЧто показываетКак искать
    kad.arbitr.ruАрбитражные дела: споры с подрядчиками, дольщиками, заявления о банкротствеПо ИНН застройщика
    fssp.gov.ruДолги и исполнительные производства (взыскания по решению суда)По названию или ИНН
    Федресурс (bankrot.fedresurs.ru)Официальные публикации о начале процедуры банкротства, сведения об арбитражном управляющемПо ИНН

    Проверка по всем трём источникам вместе занимает не больше 5–7 минут.

    Единый реестр проблемных объектов: когда дом туда попадает

    Статья 23.1 закона № 214-ФЗ закрепляет это правило. Объект признаётся проблемным, если выполняется хотя бы одно условие:

    • застройщик признан банкротом, введено конкурсное производство;
    • срок завершения строительства нарушен на 6 месяцев и больше;
    • срок передачи объекта участнику долевого строительства нарушен на 6 месяцев и больше.

    Если дом уже в этом реестре, самостоятельно оценивать риски не стоит. Это сигнал — детально разбираться в ситуации с юристом или отказаться от сделки в пользу другого объекта.

    Эскроу-счета: почему риск ниже даже у небольшого застройщика

    Для большинства проектов, начатых после 1 июля 2019 года, закон № 214-ФЗ (статьи 15.4 и 15.5) обязывает застройщика принимать деньги дольщиков только на счета эскроу — отдельные переходные исключения касаются проектов с высокой степенью готовности, запущенных до этой даты. Деньги покупателя лежат в банке на защищённом счёте. Банк переводит их застройщику не позднее 10 рабочих дней после того, как застройщик предоставит разрешение на ввод дома в эксплуатацию (ст. 15.5). Это не отменяет проверку самого застройщика — стройка всё ещё может затянуться, — но снимает главный риск прошлых лет: пропажу денег дольщиков до сдачи дома. Если для покупки нужна льготная ипотека — актуальные условия семейной ипотеки с 1 октября 2026 года мы разбирали в отдельной статье.

    Чек-лист: проверка застройщика за 15 минут

    Чек-лист из пяти шагов проверки застройщика: наш.дом.рф, ЕГРЮЛ, арбитраж, ФССП, Федресурс

    Пять источников проверки застройщика и что каждый из них показывает.

    Что делать, если нашли тревожный сигнал

    Один негативный сигнал — не всегда повод отказываться от сделки. У крупных застройщиков почти всегда найдётся пара судебных споров с подрядчиками — это нормальная хозяйственная деятельность. Насторожиться стоит, если сигналов несколько одновременно. Например: свежая регистрация компании плюс отсутствие проектной декларации, судебный спор именно с дольщиками по срокам сдачи, или объект уже в реестре проблемных. В таких случаях разумно проконсультироваться с юристом по недвижимости до внесения аванса. Больше о рынке новостроек Петербурга и области — в разделе «Новостройки СПб».

    Часто задаваемые вопросы

    С чего начать проверку застройщика?

    С наш.дом.рф — там по закону обязана быть проектная декларация конкретного дома. Дальше — ЕГРЮЛ на сайте ФНС по ИНН из декларации.

    Можно ли проверить застройщика бесплатно?

    Да, все пять источников — наш.дом.рф, ЕГРЮЛ, kad.arbitr.ru, ФССП и Федресурс — бесплатные государственные сервисы.

    Что значит, если проектной декларации нет на сайте застройщика?

    Это нарушение закона: по 214-ФЗ раскрытие декларации обязательно. Если её нет ни на наш.дом.рф, ни на сайте застройщика, это повод отказаться от сделки или как минимум подробно разобраться, почему.

    Что делать, если у застройщика есть судебные споры?

    Смотреть, с кем именно спор. Споры с подрядчиками — обычная практика у крупных компаний. Споры с дольщиками по срокам сдачи или заявление о банкротстве — серьёзный повод для осторожности.

    Защищают ли эскроу-счета от долгостроя?

    От пропажи денег — да, деньги остаются в банке до сдачи дома. От срыва сроков строительства — нет, эскроу не гарантирует, что дом достроят вовремя.

    Что означает попадание объекта в реестр проблемных?

    Это означает, что срок сдачи или передачи квартиры нарушен на 6 месяцев и больше, либо застройщик признан банкротом (ст. 23.1 закона № 214-ФЗ).

    Нужно ли проверять застройщика при покупке на вторичном рынке?

    Если покупаете по переуступке (уступка прав по ДДУ) — да, это та же новостройка, все проверки нужны. Для готового жилья важны другие проверки — объекта и продавца; для дома, сданного недавно, полезно убедиться, что застройщик действует: он 5 лет отвечает по гарантии.

    Источники

    • Федеральный закон от 30.12.2004 № 214-ФЗ, ст. 23.1 (Единый реестр застройщиков, единый реестр проблемных объектов): base.garant.ru
    • Федеральный закон № 214-ФЗ, ст. 15.4 и 15.5 (счета эскроу): consultant.ru
    • Наш.дом.рф — единая информационная система жилищного строительства: наш.дом.рф
    • ФНС России — проверка сведений в ЕГРЮЛ/ЕГРИП: nalog.gov.ru
    • Картотека арбитражных дел: kad.arbitr.ru
    • Федресурс — Единый федеральный реестр сведений о банкротстве: bankrot.fedresurs.ru

    Материал носит информационный характер и не заменяет юридическую консультацию. Перед сделкой проверяйте актуальные данные напрямую в указанных реестрах и при необходимости консультируйтесь с юристом по недвижимости.

    Подробнее
  • Новостройки СПб и ЛО: сдача в 2026–2027 году

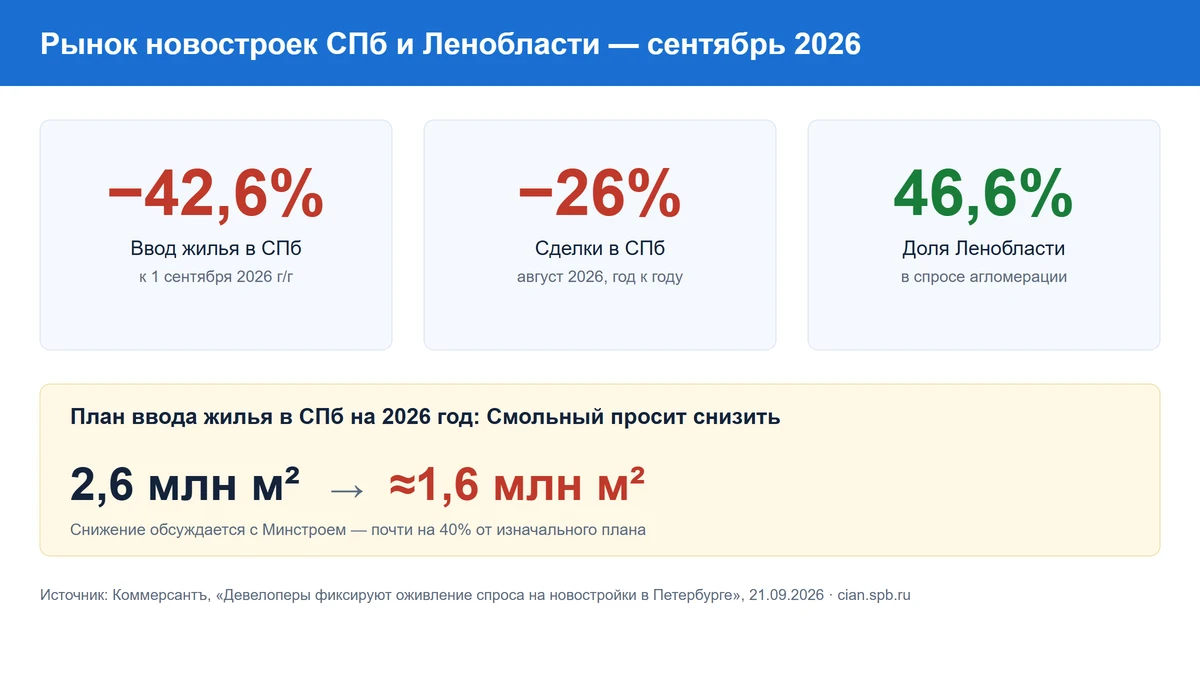
    Рынок новостроек Петербурга сжимается: к 1 сентября 2026 года в городе построено 886,9 тыс. м² жилья — на 42,6% меньше, чем за тот же период 2025 года. При этом часть жилых комплексов по-прежнему вводится по плану — просто выбор для покупателя становится уже, а плановые сроки ввода у части проектов сдвигаются. Собрали, что реально известно о плановом вводе 2026–2027 года в Петербурге и Ленобласти на конец сентября 2026 — со сверкой по сайтам застройщиков, а не по одним агрегаторам.

    Главное коротко

    • Ввод жилья в Петербурге к 1 сентября 2026 года — 886,9 тыс. м², на 42,6% меньше год к году; в Ленобласти в августе — 305,3 тыс. м², на 16,2% меньше августа 2025 (Коммерсантъ, 21.09.2026).
    • Смольный обратился в Минстрой с просьбой снизить план ввода на 2026 год с 2,6 млн м² примерно на 1 млн м² — риск невыполнения плана городские власти признают сами.
    • Спрос тоже просел: в августе 2026 в Петербурге около 2,4 тыс. сделок — на 26% меньше год к году и на 18% меньше июля. К концу сентября девелоперы фиксируют оживление на фоне ожидаемых изменений семейной ипотеки с 1 октября.
    • Доля Ленинградской области в спросе агломерации выросла до 46,6% — почти половина сделок в СПб и ЛО вместе теперь приходится на область.
    • Около 60% продаж в новостройках сейчас идёт в рассрочку от застройщика, а не в ипотеку — в высоком ценовом сегменте доля ипотечных сделок упала особенно резко.

    Что происходит на рынке новостроек Петербурга осенью 2026 года

    Застройщики строят меньше, чем год назад, а покупатели реже выходят на сделку. Оба процесса идут параллельно и усиливают друг друга: снижается предложение — снижается и число сделок, потому что часть спроса откладывается в ожидании более понятных условий по ипотеке.

    Рынок новостроек Петербурга и Ленобласти: ввод жилья, сделки и доля области на конец сентября 2026 года

    Ключевые цифры рынка новостроек Петербурга и Ленобласти на конец сентября 2026 года. Источник: Коммерсантъ, 21.09.2026

    ПоказательЗначениеДинамика
    Ввод жилья в СПб (на 1.09.2026)886,9 тыс. м²−42,6% к 2025 году
    Ввод жилья в ЛО (август 2026)305,3 тыс. м²−16,2% к августу 2025
    План ввода СПб на 2026 год2,6 млн м² → возможно ~1,6 млн м²снижение обсуждается с Минстроем
    Сделки в СПб (август 2026)≈2,4 тыс.−26% год к году, −18% к июлю
    Доля ЛО в спросе агломерации46,6%рост

    Резкое падение ввода не значит, что новостройки исчезли, — просто новых проектов на смену выбывающим закладывается меньше. На выборе это скажется позже, в 2027–2028 году. Пока рынок ещё держится на проектах, начатых раньше.

    Какие ЖК реально сдаются в 2026–2027 году

    Мы проверили сроки нескольких заметных проектов на сайтах застройщиков — и часть дат в открытых подборках оказалась устаревшей. Сроки в таблице ниже сверены на конец сентября 2026 года, но у любого ЖК они могут сдвинуться и дальше — перед сделкой смотрите проектную декларацию на дату обращения, а не подборки в интернете.

    ЖКРайонЗастройщикПлановый срок ввода (по корпусам)
    Окла ВиженПриморский, СПбЛенстройтрестс III кв. 2026 по май 2027
    ЛюбоградПетродворцовый, СПбКВСIII кв. 2026 — IV кв. 2027
    Парадный ансамбльМосковский, СПбSetl Groupзавершающие очереди — в течение 2026 года
    Цветной городКрасногвардейский, СПбЛСРотдельные корпуса — 2026–2027 годы
    Морская миляКрасносельский, СПбЛСРодин корпус — до конца 2026, следующий — в 2027
    Заречный паркВсеволожский, ЛОПИК2026 — IV кв. 2028 (проект из нескольких очередей)

    Плановые сроки по данным застройщиков на 28.09.2026. Сроки могут переноситься — проверяйте проектную декларацию на наш.дом.рф.

    Растущая роль Ленобласти: Янино и соседние локации

    Отдельно стоит присматриваться к границе города и области — Янино, Кудрово, Мурино и похожие локации во Всеволожском районе. Формально это уже Ленобласть, но по факту — продолжение городской застройки с метро в шаговой доступности в перспективе или уже сейчас. Доля области в спросе агломерации не случайно перевалила за 46% — цены здесь ниже, а новых проектов закладывается больше, чем в самом городе.

    Почему плановые сроки ввода сдвигаются

    Даже у крупных застройщиков часть корпусов уходит за пределы изначально заявленных сроков — это обычная практика, а не признак проблем у конкретного проекта. У многоочередных ЖК вроде «Парадного ансамбля» или «Заречного парка» поздние очереди почти всегда сдаются позже первых на год и больше: застройщик распределяет ресурсы между очередями и достраивает по мере продаж. Само по себе это не повод для тревоги, но повод перепроверять срок каждый раз перед сделкой, а не полагаться на цифру, которую видели полгода назад.

    СПб или Ленобласть: где сейчас выгоднее покупать

    Точную разницу в цене за метр по всему рынку сейчас назвать сложно — открытые агрегаторы дают заметно расходящиеся цифры даже в рамках одной подборки. Направление же понятно и без точной цифры: в Ленобласти застройщики предлагают более доступные варианты в сопоставимых по транспортной доступности локациях, поэтому доля области в сделках агломерации и растёт. Если бюджет ограничен, а машина или будущее метро на Кудрово/Янино устраивают, — область даёт больше вариантов на ту же сумму. Если приоритет — готовая городская инфраструктура здесь и сейчас, разумнее смотреть постройки в границах СПб, пусть и по более высокой цене.

    Ипотека или рассрочка: как сейчас покупают новостройки

    Около 60% сделок в новостройках сейчас проходит через рассрочку от застройщика, а не через банковскую ипотеку — доля ипотеки особенно заметно упала в дорогом сегменте, где ставки рыночных программ ощутимо кусаются. Причина простая: рассрочка на этапе строительства часто дешевле в моменте, хотя требует большего первоначального взноса и более короткого горизонта выплат, чем ипотека на 20–30 лет. У кого есть право на господдержку — прежде всего у семей с детьми — ситуация другая: с 1 октября 2026 года условия семейной ипотеки меняются по числу детей и региону, и в части случаев это по-прежнему выгоднее рассрочки. Подробности и таблицу ставок по числу детей мы разбирали в статье про семейную ипотеку 2026, а другие программы — в разделе об ипотеке.

    Стоит ли ждать снижения цен

    Однозначного ответа здесь нет: падение спроса должно давить на цены вниз, но падает и предложение — а это обычно работает в обратную сторону. Смольный сам признаёт риск не выполнить план ввода почти на 40%, поэтому массовых скидок ждать не стоит — скорее точечные акции на конкретные, плохо продающиеся корпуса. Если квартира устраивает по цене сейчас, откладывать покупку в расчёте на общее падение — рискованная стратегия.

    Часто задаваемые вопросы

    Сколько новостроек сдаётся в Петербурге и области в 2026–2027 году?

    Точное число по всему рынку назвать нельзя — агрегаторы дают заметно разные цифры, и они быстро устаревают. Мы проверили сроки нескольких конкретных крупных проектов напрямую у застройщиков — таблица выше.

    Почему ввод жилья в Петербурге упал почти вдвое?

    К 1 сентября 2026 года построено 886,9 тыс. м² — на 42,6% меньше, чем за тот же период 2025 года. Застройщики закладывают меньше новых проектов на фоне снизившегося спроса, а часть уже строящихся объектов сдвигается по срокам.

    Может ли Смольный не выполнить план по вводу жилья за 2026 год?

    Риск реальный: город сам обратился в Минстрой с просьбой уменьшить плановую цифру с 2,6 млн м² примерно на 1 млн м², то есть почти на 40%.

    Что выгоднее — покупать в Петербурге или в Ленобласти?

    Точную разницу в цене за метр сейчас честно назвать нельзя — данные агрегаторов расходятся. Направление понятно: область в среднем доступнее в сопоставимых локациях, поэтому её доля в сделках агломерации выросла до 46,6%.

    Ипотека или рассрочка — что сейчас выбирают чаще?

    Около 60% сделок в новостройках проходит через рассрочку от застройщика. Ипотека остаётся выгоднее там, где действуют льготные условия, — например, семейная ипотека для семей с детьми.

    Могут ли плановые сроки ввода ЖК измениться уже после покупки?

    Да, это обычная практика, особенно у крупных проектов с несколькими очередями. Проверяйте актуальный срок в проектной декларации на дату сделки, а не по старым подборкам в интернете.

    Стоит ли ждать снижения цен из-за падения спроса?

    Однозначного ответа нет: предложение падает одновременно со спросом, а это скорее сдерживает цены, чем снижает. Массовых скидок при текущем дефиците нового предложения ждать не стоит.

    Источники

    • Коммерсантъ, «Девелоперы фиксируют оживление спроса на новостройки в Петербурге» — 21.09.2026: kommersant.ru
    • Официальный сайт застройщика КВС, ЖК «Любоград» — актуально на 28.09.2026: kvsspb.ru
    • Официальный сайт застройщика ЛСР — проектные декларации ЖК «Морская миля» и «Цветной город», актуально на 28.09.2026: lsr.ru
    • Официальный сайт застройщика ПИК, ЖК «Заречный парк» — актуально на 28.09.2026: pik.ru
    • Наш.дом.рф (ЕИСЖС) — единый реестр проектных деклараций для самостоятельной проверки актуального срока ввода перед сделкой: наш.дом.рф

    Материал носит информационный характер. Сроки ввода могут меняться — перед сделкой проверяйте проектную декларацию на наш.дом.рф и уточняйте у застройщика.

    Подробнее
  • Семейная ипотека 2026: новые ставки с 1 октября

    С 1 октября 2026 года ставка семейной ипотеки в России зависит от количества детей и региона: от 2% до 12% годовых (в Москве, Московской области, Петербурге и Ленобласти — от 4% до 12%) вместо прежней единой ставки 6%. В Петербурге и Ленобласти новые условия выгоднее только семьям с пятью и более детьми. Для семей с одним, двумя, тремя и четырьмя детьми ставка выше или равна нынешней — то есть тем, кто уже собирался оформлять ипотеку, есть смысл успеть подписать договор до 1 октября.

    Главное коротко

    • С 1 октября 2026 года единая ставка 6% отменяется. В Москве, Московской области, Петербурге и Ленобласти новая сетка — 12%, 10%, 8%, 6% или 4% по числу детей; в остальных регионах России — 10%, 8%, 6%, 4% или 2% (Минфин России, 24.09.2026).
    • В Петербурге, Ленобласти, Москве и Московской области выгоднее становится только семьям с 5+ детьми; для 1–4 детей условия хуже или такие же, как сейчас.
    • Пример: кредит 12 млн ₽ на 25 лет для семьи с одним ребёнком подорожает с ≈77 300 до ≈126 400 ₽ в месяц.
    • Новое правило касается только договоров, подписанных с 1 октября 2026 года — у кого кредитный договор уже подписан, условия не меняются.
    • С 1 октября для всех семей действует общее требование: хотя бы один ребёнок младше 7 лет на дату подписания договора.

    Что изменится с 1 октября 2026 года

    Ставка перестаёт быть единой и зависит от числа детей. Для Москвы, Московской области, Петербурга и Ленобласти цифры такие:

    Семейная ипотека в Петербурге и Ленобласти: было и станет с 1 октября 2026 года по числу детей

    Ставки семейной ипотеки для Москвы, МО, Петербурга и Ленобласти: было и станет. Источник: Минфин России, 24.09.2026

    Только у семей с пятью и более детьми ставка снижается — до 4%. У семьи с четырьмя детьми ставка не меняется — 6%, как и сейчас. А вот заёмщикам с одним, двумя или тремя детьми со следующего месяца будет дороже: ставка вырастет до 12%, 10% и 8% годовых соответственно.

    Пример расчёта: один и тот же кредит, разный результат

    Расчёт платежа по семейной ипотеке 12 млн рублей на 25 лет: у семьи с одним ребёнком платёж вырастет с 77 300 до 126 400 рублей, у семьи с тремя детьми — с 77 300 до 92 600 рублей

    Возьмём одинаковый кредит — 12 млн ₽ на 25 лет — и посмотрим, что будет с платежом. У семьи с одним ребёнком он вырастет почти в полтора раза: с 77 300 до 126 400 ₽ в месяц, плюс 49 100 ₽. У семьи с тремя детьми рост заметно меньше — с 77 300 до 92 600 ₽, плюс 15 300 ₽. А вот у семьи с пятью и более детьми при том же кредите платёж, наоборот, снизится — примерно до 63 300 ₽.

    Условия до 1 октября 2026 года

    Пока действует единая ставка для всех участников программы, независимо от числа детей.

    ПараметрЗначение
    Ставкадо 6% годовых
    Первоначальный взносот 20%
    Лимит кредита в Москве, МО, Петербурге и Ленобластидо 12 млн ₽
    Лимит кредита в остальных регионахдо 6 млн ₽
    Срок кредитадо 30 лет
    Срок программыдо 31 декабря 2030 года

    Требования к семье и детям

    Главное условие с 1 октября — хотя бы один ребёнок младше 7 лет на дату подписания договора, и это касается уже всех семей, а не только тех, где ребёнок один (Минфин России, 24.09.2026). Если на момент сделки младшему ребёнку уже исполнилось 7, право на льготную ставку теряется.

    С 1 февраля 2026 года действует правило «одна семья — один льготный кредит»: если родители состоят в официальном браке, при заключении договора супруги автоматически становятся созаёмщиками (Минфин, разъяснение к Решению ДОМ.РФ № 25-67381-01850-р). Исключение — один из супругов не гражданин РФ или неполная семья, где ребёнка воспитывает один родитель: тогда второй созаёмщик не требуется. Если родители ребёнка не состоят в официальном браке, заёмщиком может выступать только один из них — тот, чей адрес регистрации совпадает с адресом регистрации ребёнка (Дом.РФ). Оформить вторую семейную ипотеку на ту же семью можно только после полного погашения первой и при рождении ещё одного ребёнка (Дом.РФ).

    Семейная ипотека СПб: новостройка, вторичка или свой дом

    В Петербурге и Ленобласти семейная ипотека — это в первую очередь новостройка. На вторичное жильё программа распространяется только в городах, где почти не ведётся многоквартирное строительство, а Москва, Петербург, Московская и Ленинградская области из этого списка прямо исключены — то есть вторичку по этой программе в нашем регионе не купить ни при каких условиях.

    Для строительства частного дома и покупки земли под ИЖС действует отдельная ставка — 6% годовых независимо от числа детей и региона.

    Если стоимость жилья выше субсидируемого лимита, банк обычно предлагает комбинированную ипотеку: на сумму в пределах лимита действует льготная ставка, а на остаток сверху — собственная ставка банка. Условия комбо-кредита у каждого банка свои, единой формулы для всей программы нет.

    Сколько сейчас стоит обычная ипотека на вторичку

    Для сравнения: средняя ставка по рыночной ипотеке на вторичное жильё на конец сентября 2026 года держится в районе 18–19% годовых, у отдельных банков — от 15,9% до 19,4% (СПРОСИ.ДОМ.РФ, 23.09.2026). Даже подорожавшая до 12% семейная ипотека для одного ребёнка остаётся заметно дешевле рыночной — вопрос в том, что раньше разница была ещё больше.

    Документы и как оформить

    Оформление идёт через банк — участник программы, а не напрямую через Дом.РФ.

    1. Собрать документы: паспорта обоих родителей, свидетельства о рождении детей, СНИЛС всех членов семьи, документы о доходе и занятости, при наличии брака — свидетельство о регистрации.
    2. Выбрать банк. Участвуют около 70–75 банков, включая Сбербанк, ВТБ, Газпромбанк, Альфа-Банк, ПСБ, Совкомбанк, Т-Банк и Банк ДОМ.РФ. Собственные условия у каждого банка отличаются и меняются чаще программы — уточняйте на дату обращения.
    3. Подать заявку и дождаться решения. Обычно от одного до пяти рабочих дней.
    4. Подобрать объект, подходящий под условия программы, и подписать договор — именно дата подписания фиксирует, по каким правилам будет идти кредит.

    Материнский капитал

    Маткапитал можно направить на первоначальный взнос по семейной ипотеке — это условие новые правила не отменяют. Также его можно использовать для частичного досрочного погашения уже оформленного кредита.

    Рефинансирование

    Единого правила о переводе обычной ипотеки в семейную по всей программе нет — у банков здесь разные внутренние условия и продукты. Если у вас уже действует рыночная ипотека и в семье подходящий по возрасту ребёнок, стоит уточнять возможность рефинансирования конкретно в своём банке или в банке ДОМ.РФ.

    Подводные камни и частые причины отказа

    • Низкий подтверждённый доход или уже высокая долговая нагрузка.
    • Плохая кредитная история.
    • Ребёнок не зарегистрирован совместно с заёмщиком.
    • Исчерпан годовой лимит программы у конкретного банка — тогда стоит попробовать другого участника.

    Часто задаваемые вопросы

    Можно ли взять семейную ипотеку на вторичное жильё в Петербурге?

    Нет. Программа распространяется на вторичку только в городах с минимальным объёмом многоквартирного строительства, а Москва, Петербург, Московская и Ленинградская области прямо исключены из этого списка.

    Что будет с уже подписанным договором после 1 октября?

    Ничего — новые условия касаются только договоров, подписанных с 1 октября 2026 года. Значение имеет дата подписания кредитного договора, а не дата одобрения заявки банком.

    Можно ли использовать материнский капитал как первоначальный взнос?

    Да, это не отменяется новыми условиями.

    Один ребёнок — программа вообще ещё имеет смысл?

    Ставка 12% в СПб и области всё ещё заметно ниже рыночной ипотеки на вторичку (18–19% на конец сентября 2026), но платёж по сравнению с нынешними условиями вырастет почти в полтора раза. Если сделка не срочная, для семьи с одним ребёнком есть прямой смысл успеть подписать договор до 1 октября.

    Обязательно ли обоим супругам быть созаёмщиками?

    Если родители в официальном браке — да, с 1 февраля 2026 года это обязательно, кроме случаев, когда один из супругов не гражданин РФ или семья неполная. Если брак не зарегистрирован, наоборот, заёмщиком может быть только один из родителей — тот, чей адрес регистрации совпадает с адресом ребёнка.

    Если ребёнок родился уже после того, как оформили обычную ипотеку?

    При рождении ребёнка после заключения кредитного договора по другой программе можно претендовать на семейную ипотеку при полном погашении того кредита. Детали и список подходящих программ уточняйте в банке или на сайте Дом.РФ.

    Где смотреть актуальный список банков-участников?

    На сайте Дом.РФ, раздел «Семейная ипотека» — список банков и их собственные ставки сверх льготной части обновляются чаще, чем сама программа.

    Вывод

    С 1 октября 2026 года семейная ипотека перестаёт быть одинаковой для всех. По-настоящему выигрывают только семьи с пятью и более детьми — их ставка снижается до 4%. У семьи с четырьмя детьми условия не меняются. А вот заёмщикам с одним, двумя или тремя детьми в Петербурге и области однозначно будет дороже, чем сейчас, — и если сделка уже готова, есть смысл поторопиться с подписанием договора до конца сентября.

    Источники

    • Минфин России, пресс-центр, «Утверждены изменения в программу «Семейная ипотека»» — 24.09.2026: minfin.gov.ru
    • Дом.РФ, «СПРОСИ.ДОМ.РФ», условия программы «Семейная ипотека» — актуально на 27.09.2026: спроси.дом.рф
    • Дом.РФ, инструкция «Семейная ипотека»: правила о повторном кредите, созаёмщиках для неполных и незарегистрированных семей — актуально на 27.09.2026: спроси.дом.рф
    • Решение о порядке предоставления субсидии АО «ДОМ.РФ» № 25-67381-01850-р от 15.12.2025 (правило обязательного созаёмщика-супруга) — цитируется по: consultant.ru
    • СПРОСИ.ДОМ.РФ, «Обзор ставок по ипотеке в банках на 23 сентября 2026 года»: спроси.дом.рф
    • Коммерсантъ, «Семейная ипотека: новые правила с 1 октября 2026 года и рост ставок» — 24.09.2026: kommersant.ru

    Материал носит информационный характер и не является финансовой или юридической консультацией. Точные условия уточняйте в банке и на сайте Дом.РФ.

    Подробнее

Последние статьи

Популярные